طبيبة - أرشيفية
وجاء فى المادة الأولى للقرار "على كل مستشفى وما فى حكمها من المراكز الطبية، يقوم فيها أى طبيب أو أخصائى بأداء عمل لحسابه الخاص أن تحصل منه تحت حساب الضريبة على إيرادات المهن غير التجارية مبلغا يعادل نسبة 3% من الأتعاب عن الحالة باعتبارها حالة مستشفى، على ألا تقل قيمة هذه الأتعاب لغرض حساب هذا المبلغ عن القيمة الواردة بقوائم الأسعار المعتمدة من الهيئة العامة للتأمين الصحى الشامل، وبحد أدنى 200 جنيه عن كل عمل".

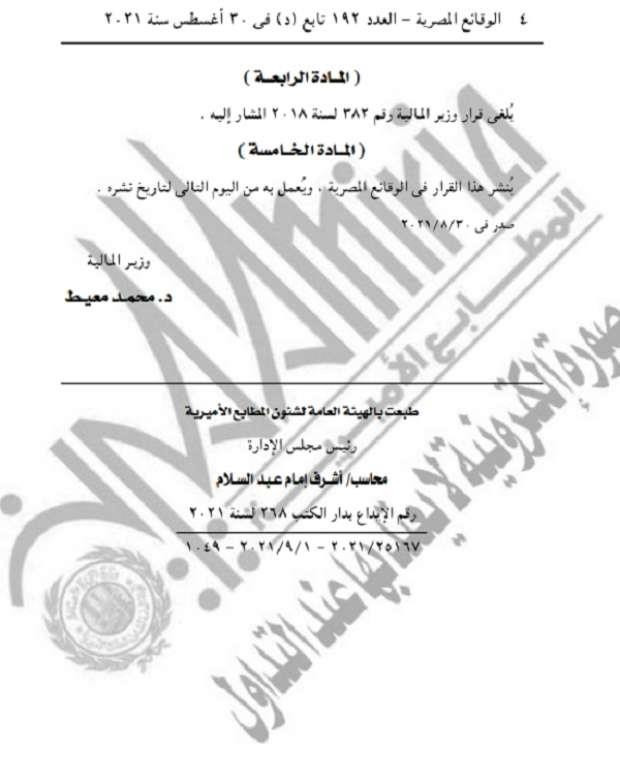
ويسرى حكم الفقرة الأولى من هذه المادة على الأعمال التى تتم فى المستشفيات أو المستوصفات الخيرية لحساب الطبيب أو الأخصائى، على أن يكوم تحديد المبلغ الواجب تحصيله على أساس القيم الفعلية للأتعاب التى يتقاضاها الطبيب أو الأخصائى أو قائمة الأسعار المعمول بها فى المستشفى أو المستوصف الخيرى أيهما أعلى.
وفى جميع الأحوال المنصوص عليها فى الفترتين الأولى والثانية من هذه المادة، حيث يجب أن تكون المحاسبة النهائية للطبيب أو الأخصائى وفق القيم الفعلية للأتعاب التى يتقاضاها.